中毅达的“小秘密” 虚增子公司资产超5亿元,挪用子公司工程款
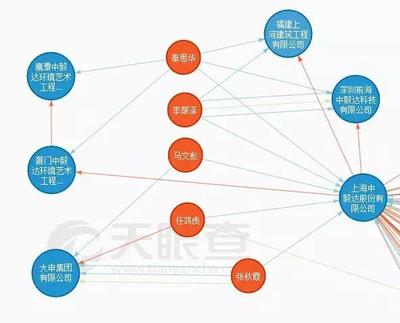
中毅达(600610)因财务造假被推上风口浪尖。据调查,该公司通过虚增子公司资产超5亿元、挪用子公司工程款等手段,掩盖公司真实财务状况,严重损害了投资者利益。这一系列“小秘密”的曝光,不仅揭示了公司内部控制的严重缺陷,也引发了市场对上市公司治理的广泛关注。
一、虚增子公司资产超5亿元
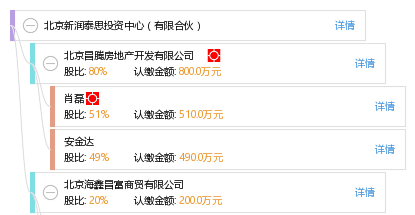
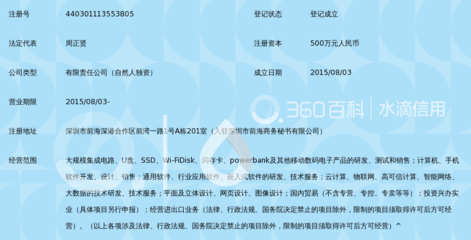
中毅达的财务造假手段之一,是通过虚增子公司资产来粉饰财务报表。具体而言,公司旗下子公司泰思元网络在进行资产核算时,将不具备实际价值的资产计入财务报表,导致子公司资产虚增超过5亿元。这一行为不仅违反了会计准则,也使得母公司合并报表的真实性大打折扣。
虚增资产的手法包括:将未取得的专利权、商标权等无形资产评估入账;将已报废的固定资产仍按原值列报;甚至虚构交易,将不存在的外购资产计入子公司。通过这些手段,中毅达在较长时间内维持了资产规模的虚假繁荣,误导了投资者对公司价值的判断。
二、挪用子公司工程款
除了虚增资产,中毅达还被曝出挪用子公司工程款的问题。泰思元网络作为公司重要的业务平台,其工程款本应专项用于项目建设。公司管理层却通过关联交易、资金拆借等方式,将部分工程款挪作他用,用于填补母公司资金缺口或进行其他违规操作。
这一行为导致泰思元网络的工程进度受阻,项目成本增加,甚至可能引发合同违约风险。更重要的是,挪用工程款进一步暴露了公司治理结构的缺陷:子公司资金使用缺乏有效监督,母公司对子公司的管控流于形式,内部审计形同虚设。
三、造假动机与影响
中毅达为何要铤而走险?分析认为,公司近年来业绩持续低迷,面临退市风险。为了维持上市地位、避免业绩连续亏损,管理层选择了财务造假这条“捷径”。虚增资产可以降低资产负债率,美化偿债能力;挪用工程款则可以缓解短期资金压力,掩盖现金流困境。
纸包不住火。随着监管调查的深入,中毅达的“小秘密”终被揭穿。造假行为曝光后,公司股价大幅下跌,投资者损失惨重。公司及责任高管面临监管处罚,甚至可能被追究刑事责任。更重要的是,这一事件严重损害了资本市场信心,让投资者对上市公司的诚信度产生质疑。
四、反思与启示
中毅达案例为上市公司和监管机构敲响了警钟。公司应完善内部控制体系,确保子公司资产核算真实准确,资金使用合规透明。会计师事务所等中介机构应勤勉尽责,提高审计质量,及时发现财务异常。监管机构应加大对财务造假的打击力度,提高违法成本,保护投资者合法权益。
对于投资者而言,中毅达事件提醒我们,在分析上市公司时,不能仅看表面财务数据,还需关注子公司经营状况、关联交易、现金流等细节,警惕“小秘密”背后的风险。只有多方合力,才能营造一个健康、透明的资本市场环境。