盘点55家毫米波汽车雷达供应商 产业格局与竞争态势
毫米波雷达作为智能驾驶感知系统的核心传感器之一,近年来在汽车产业中扮演着愈发关键的角色。相比摄像头和激光雷达,毫米波雷达具备全天候工作能力、探测距离远、成本相对可控等优势,广泛应用于自适应巡航、自动紧急制动、盲区监测、变道辅助等ADAS功能。随着智能驾驶从L2向L3及以上等级演进,毫米波雷达的市场需求持续攀升,供应链格局也在加速重塑。本文基于泰思元网络的行业梳理,系统盘点全球55家毫米波汽车雷达供应商,分析其梯队分布、技术路线与竞争态势。
一、毫米波雷达产业背景与市场格局
从技术原理看,车载毫米波雷达主要工作在24GHz、60GHz和77-79GHz频段,其中77GHz因带宽更大、分辨率更高,正逐步成为前向雷达的主流选择;24GHz则更多用于近距探测与盲区监测。4D成像雷达的兴起进一步拓展了毫米波雷达的能力边界,通过增加俯仰维度和更高的角分辨率,实现对目标 height、轮廓的精细感知,部分替代低线束激光雷达的功能。
从市场规模看,全球车载毫米波雷达出货量持续增长,中国市场的增速尤为突出。随着自主品牌智能化配置率提升以及国产替代进程加快,本土供应商正从跟随者向挑战者转变。整体竞争格局可划分为三个梯队:第一梯队为具有全球影响力的老牌企业,第二梯队为快速崛起的中国本土头部厂商,第三梯队为聚焦细分市场或新兴技术的中小企业及创新公司。
二、55家供应商盘点与梯队划分
综合泰思元网络的梳理,55家供应商可大致划分如下(排名不分先后,仅代表梯队归类):
- 国际头部供应商
- 博世(Bosch):全球最大的汽车零部件供应商之一,毫米波雷达产品覆盖24GHz与77GHz,配套大众、奔驰等众多主机厂,在前向雷达与角雷达市场占据领先份额。
- 大陆(Continental):产品线完整,涵盖远程与近程雷达,在商用车与乘用车领域均有深厚积累。
- 采埃孚(ZF):通过收购天合等整合雷达业务,具备成熟的77GHz产品与系统集成能力。
- 安波福(Aptiv):在感知与计算平台协同方面具有优势,雷达产品与域控制器方案形成组合。
- 海拉(Hella,现属佛瑞亚Forvia):角雷达与盲区监测领域的重要玩家。
- 电装(Denso):日系供应链核心,雷达产品主要服务丰田体系并向外拓展。
- 爱信(Aisin):在日系ADAS供应链中占有一席之地。
- 现代摩比斯(Hyundai Mobis):韩系核心供应商,配套现代起亚集团。
- 日立(Hitachi):具备雷达与感知融合技术积累。
- 法雷奥(Valeo):在传感器组合方案上布局广泛。
- 中国本土头部供应商
- 承泰科技:专注于77GHz毫米波雷达,产品覆盖前向、角雷达及4D成像雷达,已进入多家主机厂供应链。
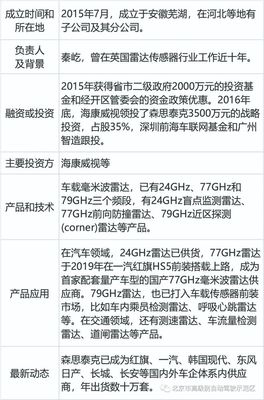
- 森思泰克:海康系背景,产品线覆盖车载与交通雷达,出货量位居国内前列。
- 华域汽车:上汽体系内的零部件平台,毫米波雷达已实现规模化配套。
- 德赛西威:以座舱与智驾域控见长,同时布局毫米波雷达形成感知组合。
- 保隆科技:从胎压监测延伸至毫米波雷达,角雷达产品已批量供货。
- 楚航科技:专注车载毫米波雷达的创业公司,产品覆盖前向与角雷达。
- 毫米波科技(多地布局的创业企业):聚焦4D成像与高分辨率雷达。
- 苏州安智:在77GHz雷达与ADAS方案上有持续投入。
- 为升科:较早从事车载雷达研发的本土企业之一。
- 北京行易道:以SAR成像雷达技术为特色,探索差异化路线。
- 湖南纳雷科技:产品覆盖车载与工业雷达。
- 深圳卓泰达:角雷达与盲区监测产品供应商。
- 杭州智波科技:专注毫米波雷达芯片与模组。
- 芜湖森思泰克(与前述关联):区域化布局的典型。
- 南京隼眼科技:东南大学背景,专注毫米波雷达与感知算法。
- 上海矽杰微电子:从芯片端切入雷达产业链。
- 加特兰(Calterah):毫米波雷达芯片供应商,虽非雷达模组厂,但作为核心上游对产业格局影响显著。
- 上海几何伙伴:聚焦4D成像雷达与感知方案。
- 苏州豪米波:毫米波雷达模组与方案提供商。
- 珠海纳睿达:以防空雷达技术迁移至车载领域,探索高分辨路线。
- 其他国际与区域供应商
- 奥托立夫(Autoliv):以安全系统为主,雷达作为感知组合的一部分。
- 维宁尔(Veoneer):聚焦ADAS感知,雷达产品与软件算法协同。
- 麦格纳(Magna):具备雷达与摄像头融合能力。
- 李尔(Lear):在连接与配电之外布局传感。
- 住友电工:在毫米波传输与雷达组件有技术积累。
- 三菱电机:具备雷达与感知系统能力。
- 富士通:在雷达信号处理领域有布局。
- 松下:传感器组合中的雷达环节。
- 电装天(Denso Ten):车载电子与雷达相关产品。
- 金亚太:区域型雷达供应商。
- 以色列Arbe Robotics:4D成像雷达芯片与方案的重要推动者。
- 以色列Innoviz:虽以激光雷达知名,但其感知布局与雷达形成对照。
- 美国Uhnder:专注数字编码雷达芯片,主打高分辨率与抗干扰。
- 美国Ainstein:聚焦毫米波雷达方案。
- 美国Metawave:以超材料与成像雷达为技术特色。
- 荷兰NXP:雷达芯片领域的核心供应商,产业链上游关键角色。
- 德国Infineon:与NXP并列的雷达芯片巨头。
- 意法半导体(ST):在雷达收发芯片上有布局。
- 德州仪器(TI):雷达单芯片方案的重要推动者。
- 日本村田:在雷达模组与高频器件上有积累。
- 创新与细分领域供应商
- 苏州毫米波:聚焦特定场景雷达应用。
- 珠海正和微芯:芯片与模组并行。
- 上海雷骥电子:雷达测试与方案。
- 成都锦江电子:区域型雷达企业。
- 深圳安智杰:角雷达与盲区方案。
- 广州中海达:从高精度定位延伸至车载传感。
- 北京川速微波:专注毫米波雷达技术。
- 苏州寻息电子:探索雷达与定位融合。
- 武汉高德红外:虽以红外见长,但在多传感器融合中与雷达形成互补(作为感知生态参与者)。
- 芯视界:以SPAD等新型探测技术为切入点,与雷达形成技术竞争关系。
需要说明的是,上述名单中的部分企业的业务重心或技术路线并不局限于毫米波雷达模组本身——有的处于芯片上游,有的以感知方案见长,有的则尚处技术验证或小批量阶段。将其纳入55家的盘点的意义在于,全面呈现毫米波雷达产业链的参与者图谱,而非仅统计模组出货企业。
三、竞争态势与关键趋势
第一,国产替代加速。中国本土供应商在角雷达、盲区监测等中低端产品上已实现规模化配套,正加速向前向雷达与4D成像雷达等高端产品渗透。成本优势与快速响应能力是本土厂商的核心竞争力。
第二,4D成像雷达成为技术竞争焦点。传统3D雷达仅能探测距离、方位与速度,4D成像雷达增加俯仰维度并大幅提升角分辨率,可输出点云级数据。Arbe、Uhnder、几何伙伴、行易道等企业在该方向积极布局,试图在L3级自动驾驶的感知冗余中占据位置。
第三,芯片上游集中度高。NXP、Infineon、TI、Calterah等芯片供应商掌握核心器件,模组厂商的差异化更多体现在天线设计、信号处理算法与系统集成能力上。芯片端的成本下降与集成度提升,直接推动雷达模组的降价与普及。
第四,多传感器融合成主流。单一传感器难以满足高阶智驾的可靠性要求,毫米波雷达与摄像头、激光雷达的融合方案成为主机厂的主流选择。雷达供应商需要提供更开放的接口与更优的原始数据质量,以适配域控制器的融合算法。
第五,行业整合与洗牌并行。随着竞争加剧,缺乏核心技术与规模化配套能力的中小厂商面临淘汰压力,头部企业通过并购、战略合作等方式扩大版图,产业集中度有望逐步提升。
四、
55家毫米波汽车雷达供应商的盘点,折射出的是一个从国际巨头主导到本土力量崛起、从单一硬件供应到芯片-模组-算法-系统协同演进的产业生态。对于主机厂而言,供应商选择需要在技术性能、成本、供应链安全与配合深度之间取得平衡;对于供应商而言,唯有在核心技术、量产能力与客户绑定上建立壁垒,才能在智能驾驶的浪潮中占据一席之地。泰思元网络将持续跟踪毫米波雷达产业链的动态变化,为行业提供有价值的参考。